OKR là gì: cách đặt mục tiêu và kết quả then chốt theo quý, có AI hỗ trợ
OKR là gì, cách viết mục tiêu và kết quả then chốt theo quý, chấm điểm 0–1,0, liên kết giữa các phòng ban và khác KPI ra sao. Kèm ví dụ và câu lệnh AI mẫu.
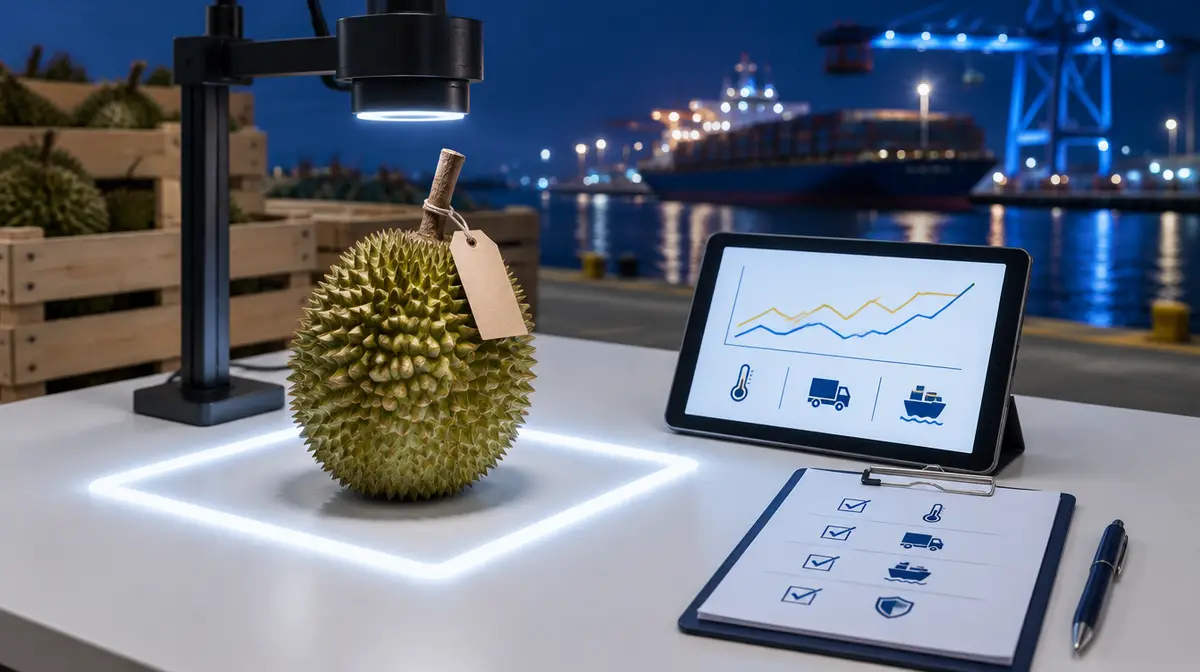
Email của nhà nhập khẩu đến lúc nửa đêm, kèm mười tấm ảnh: một góc container sầu riêng đã chín quá, vỏ nứt, múi mềm. Họ đề nghị giảm 15% giá trị lô hàng. Sáng hôm sau, bảng kết quả kinh doanh cả mùa vụ cũng xong: sản lượng tăng, doanh thu tăng, còn biên lợi nhuận chỉ 4%. Khoản giảm giá kia sẽ nằm trong dòng “chi phí bán hàng”, cạnh cước vận chuyển và lương nhân viên kinh doanh. Nhìn bảng, không ai biết nó bắt đầu từ đâu.
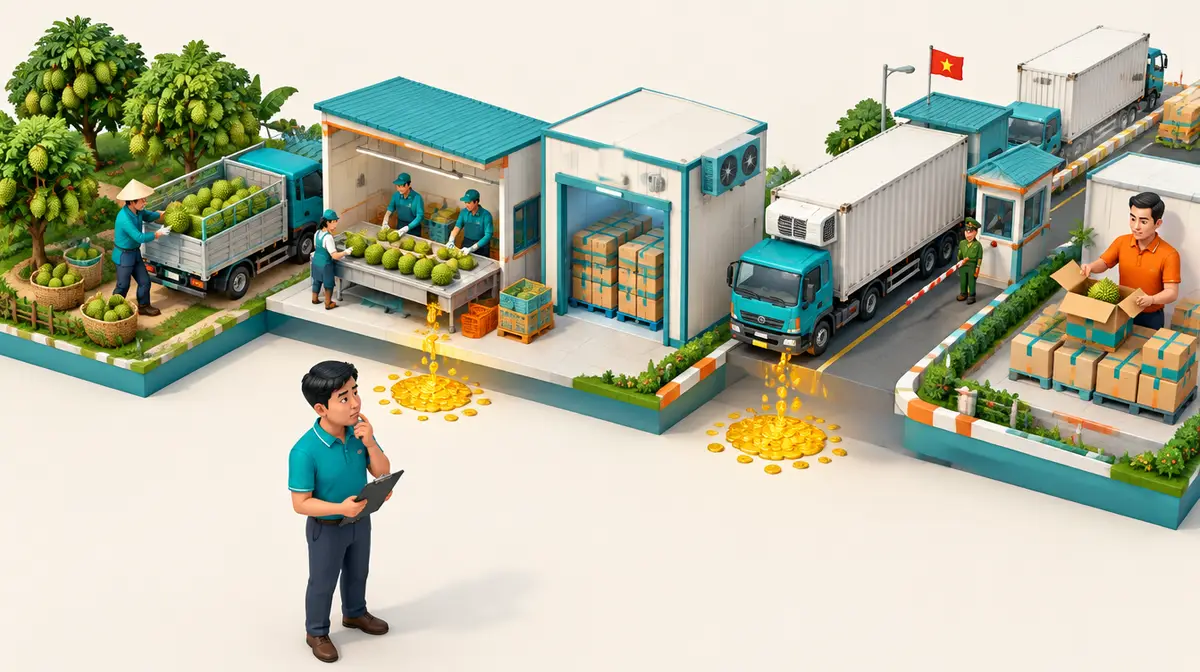
Bảng kết quả kinh doanh gom chi phí theo khoản mục kế toán: lương, khấu hao, vận chuyển, nguyên vật liệu. Nó không cho biết lô hàng chín quá vì trái mua về không đồng đều, vì kho mát, hay vì container phải chờ ở cửa khẩu. Trong khi đó, lợi thế hay bất lợi của doanh nghiệp nằm ở những việc doanh nghiệp làm: mua hàng thế nào, đóng gói ra sao, giao hàng mất bao lâu. Chuỗi giá trị của Porter là công cụ để nhìn doanh nghiệp theo cách thứ hai. Bài này đi qua chín hoạt động của chuỗi, cách phân tích để tìm lợi thế chi phí hoặc khác biệt, và chỗ AI đưa vào được trong từng mắt xích.
Chuỗi giá trị (value chain) là cách tách một doanh nghiệp thành các hoạt động riêng biệt mà nó thực hiện để làm ra, bán và hỗ trợ sản phẩm. Mỗi hoạt động vừa tốn chi phí vừa góp một phần vào giá trị mà khách hàng sẵn sàng trả. Phần chênh lệch giữa giá trị khách trả và tổng chi phí của mọi hoạt động là biên lợi nhuận (margin).
Mô hình do Michael E. Porter, giáo sư Trường Kinh doanh Harvard, đưa ra trong cuốn Competitive Advantage: Creating and Sustaining Superior Performance (Free Press, New York, 1985). Cuốn sách ra sau Competitive Strategy (1980), nơi Porter trình bày mô hình 5 lực lượng cạnh tranh. Nếu 5 lực lượng giải thích vì sao một ngành hấp dẫn hay không, chuỗi giá trị trả lời câu hỏi tiếp theo: trong cùng một ngành, vì sao doanh nghiệp này có lãi hơn doanh nghiệp kia?
Câu trả lời của Porter nằm ở hoạt động. Doanh nghiệp có lợi thế chi phí khi làm các hoạt động rẻ hơn đối thủ. Doanh nghiệp có lợi thế khác biệt khi làm một số hoạt động theo cách mà khách hàng đánh giá cao và chịu trả thêm tiền. Hai loại lợi thế này là nền của ba chiến lược cạnh tranh tổng quát của Porter, và chuỗi giá trị là công cụ để tìm xem mỗi loại lợi thế đến từ đâu.
Porter đặt chuỗi giá trị ở cấp một đơn vị kinh doanh trong một ngành cụ thể. Một tập đoàn vừa làm bất động sản vừa làm bán lẻ cần vẽ hai chuỗi riêng, vì hai mảng làm những việc khác nhau.
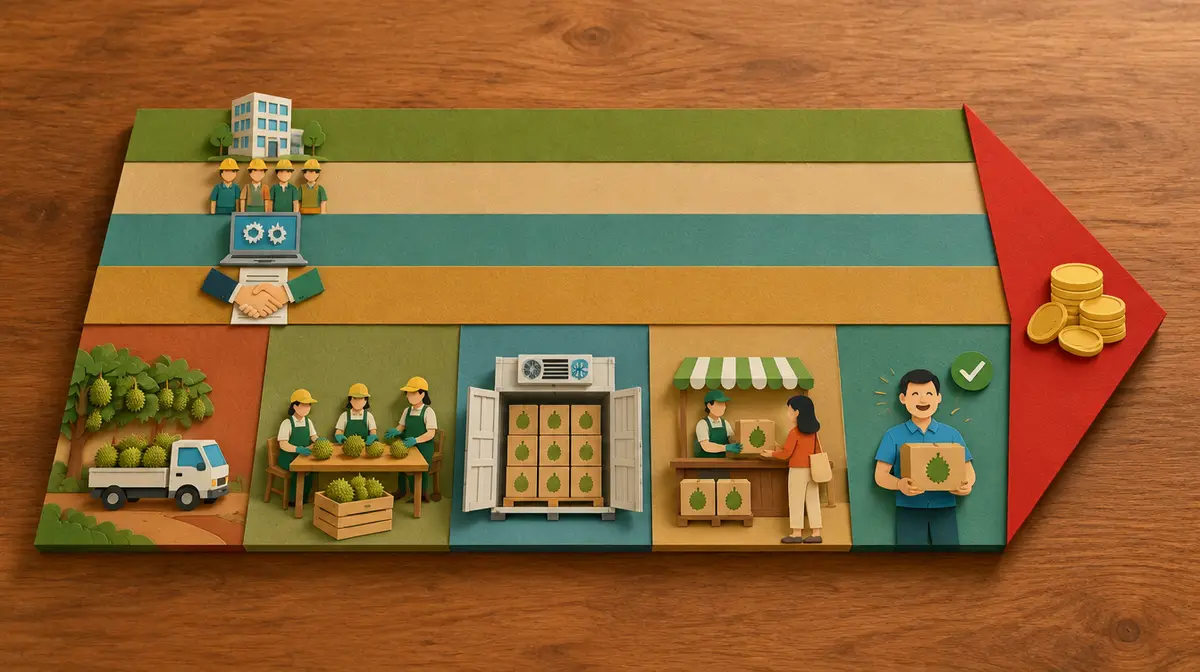
Năm hoạt động chính là những việc trực tiếp đưa sản phẩm từ nguyên liệu tới tay khách hàng, theo đúng thứ tự dòng chảy:
Bốn hoạt động hỗ trợ không trực tiếp làm ra sản phẩm, nhưng cả năm hoạt động chính đều dựa vào chúng. Vì vậy trên sơ đồ chúng nằm thành dải ngang chạy suốt phía trên:
Mũi nhọn ở cuối chuỗi là biên lợi nhuận. Đặt nó ở đó là cách Porter nhắc rằng lợi nhuận là kết quả của cả chín hoạt động cộng lại, không riêng bộ phận bán hàng.
Porter cũng lưu ý chuỗi của một doanh nghiệp nằm trong một hệ thống lớn hơn, ông gọi là hệ thống giá trị (value system): chuỗi của nhà cung cấp phía trước, chuỗi của kênh phân phối và của khách hàng phía sau. Nhiều cơ hội cải thiện nằm ở chỗ nối giữa doanh nghiệp với các chuỗi đó.
Vẽ đủ chín ô chưa phải phân tích. Nhiều bản phân tích dừng ở việc liệt kê “hậu cần đầu vào: nhập hàng từ nhà cung cấp” cho đủ chín ô, và kết quả không khác mấy so với sơ đồ tổ chức. Phân tích thật đi qua bốn bước, mỗi bước có một câu hỏi.
Bước 1. Vẽ chuỗi của chính doanh nghiệp, đủ chi tiết. Câu hỏi: doanh nghiệp thực sự làm những việc gì, theo thứ tự nào? Chín ô chỉ là khung. Trong mỗi ô, tách ra các hoạt động con khác nhau về kinh tế. “Vận hành” của một xưởng thực phẩm có thể gồm sơ chế, chế biến, đóng gói và kiểm nghiệm, mỗi việc có cấu trúc chi phí riêng.
Bước 2. Gán chi phí và tài sản cho từng hoạt động. Câu hỏi: mỗi 100 đồng doanh thu đang đi vào hoạt động nào? Việc này buộc doanh nghiệp chuyển số liệu từ khoản mục kế toán sang hoạt động. Lương của một người vừa kiểm hàng vừa đóng gói phải chia ra hai nơi. Không cần chính xác tới từng đồng, chỉ cần đủ để thấy hoạt động nào chiếm phần lớn và hoạt động nào đang tăng nhanh.
Bước 3. Tìm cái gì điều khiển chi phí và cái gì tạo khác biệt ở từng hoạt động. Câu hỏi: vì sao hoạt động này tốn chừng ấy, và khách có nhận ra nó không? Porter gọi các nguyên nhân của chi phí là yếu tố dẫn chi phí (cost drivers): quy mô, kinh nghiệm tích luỹ, mức sử dụng công suất, thời điểm, chính sách của chính doanh nghiệp. Về phía khác biệt, câu hỏi là hoạt động nào làm ra thứ khách thấy được và chịu trả tiền: độ đồng đều của sản phẩm, tốc độ giao hàng, cách xử lý khi có sự cố.
Bước 4. Tìm các mối liên kết. Câu hỏi: chi thêm ở hoạt động này có làm giảm chi phí hoặc tăng giá trị ở hoạt động khác không? Đây là phần nhiều doanh nghiệp bỏ qua và là phần đáng giá nhất. Kiểm tra nguyên liệu kỹ hơn ở đầu vào có thể giảm hàng hỏng ở sản xuất và khiếu nại ở dịch vụ. Porter cho rằng lợi thế từ liên kết khó bị sao chép hơn lợi thế ở một hoạt động riêng lẻ, vì đối thủ nhìn thấy từng việc nhưng khó thấy cách các việc ăn khớp với nhau.
Sau bốn bước, so chuỗi của doanh nghiệp với chuỗi của đối thủ chính ở những hoạt động lớn nhất. Doanh nghiệp đang rẻ hơn ở đâu, đắt hơn ở đâu, và phần đắt hơn đó có đổi được thành giá bán cao hơn không? Nếu không, đó là chi phí cần cắt. Nếu có, đó là khác biệt cần giữ và nói rõ với khách hàng.
Ví dụ giả định. Một doanh nghiệp ở miền Tây thu mua sầu riêng từ khoảng 300 hộ vườn, phân loại, đóng thùng và xuất khẩu trái tươi bằng container lạnh cho các nhà nhập khẩu. Mùa vụ vừa rồi doanh thu tăng, nhưng biên lợi nhuận chỉ còn 4%.
Bước 1 và 2: vẽ chuỗi và gán chi phí cho mỗi 100 đồng doanh thu. Tiền mua trái được tách thành một dòng riêng cho dễ thấy, dù theo Porter nó là đầu vào mua ngoài của các hoạt động chứ không phải một hoạt động:
| Hoạt động | Việc cụ thể | Chi phí / 100 đồng doanh thu |
|---|---|---|
| Trái mua vào (đầu vào mua ngoài) | Tiền trả cho hộ vườn và thương lái | 68 |
| Hậu cần đầu vào | Xe gom trái từ vườn, cân, nhập kho tạm | 4 |
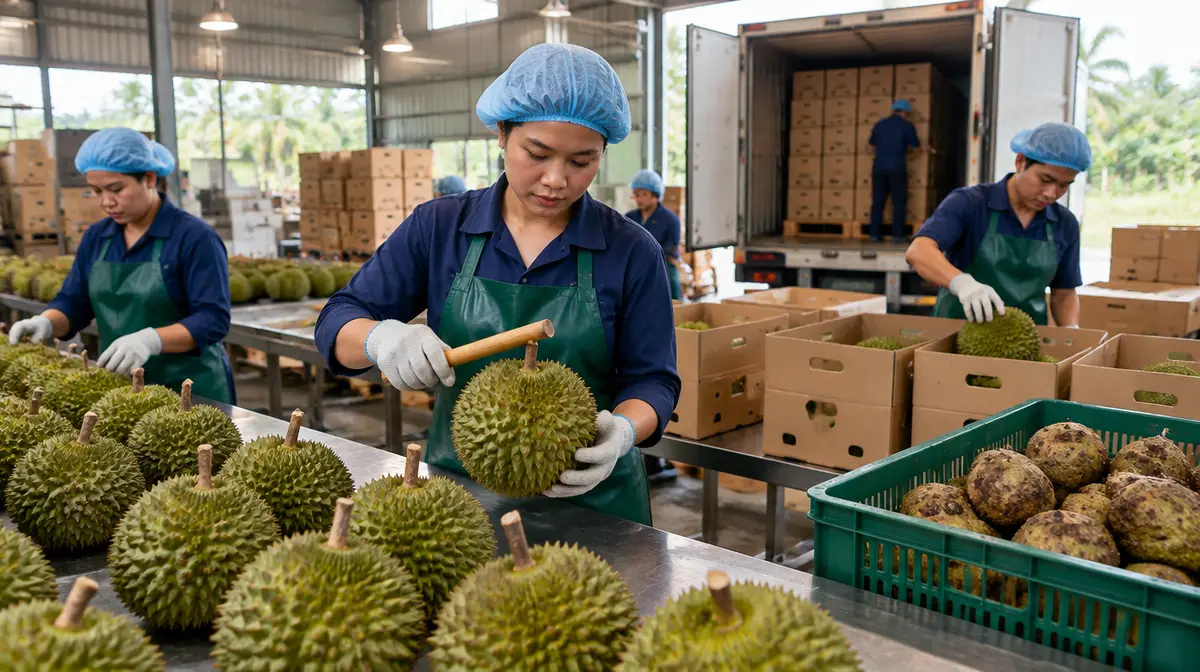
| Vận hành | Phân loại, xử lý, đóng thùng, kho mát | 6 |
| Hậu cần đầu ra | Container lạnh, thủ tục xuất khẩu, chờ thông quan | 8 |
| Marketing và bán hàng | Hội chợ, chào hàng, hoa hồng môi giới | 2 |
| Dịch vụ | Xử lý khiếu nại, giảm giá cho lô bị chê | 3 |
| Hỗ trợ (4 hoạt động) | Quản lý, kế toán, mã số vùng trồng; nhân sự mùa vụ; phần mềm; tổ đi vườn ký hợp đồng | 5 |
| Biên lợi nhuận | 4 |
Bước 3: tìm yếu tố dẫn chi phí. Khoản lớn nhất là tiền trái, 68 đồng. Nhìn kỹ, giá mỗi ký trả cho vườn không cao hơn đối thủ. Chi phí đội lên vì 8% khối lượng trái mua vào bị loại ở bàn phân loại: trái non, trái sượng, trái có sâu bệnh. Tổ thu mua đang mua theo kiểu “xô”, tức mua cả vườn một giá, không cắt theo tuổi trái. Mỗi ký bị loại đã được trả tiền, đã tốn xe gom và công phân loại.
Khoản lớn thứ hai là hậu cần đầu ra. Một phần chi phí đến từ những ngày container phải chờ thông quan, trái chín dần trên xe và bị nhà nhập khẩu trừ tiền. Phần trừ tiền này lại hiện ra ở ô dịch vụ.
Bước 4: tìm liên kết. Ba ô tưởng như riêng rẽ hoá ra dính vào nhau: cách thu mua (mua xô) làm tăng hao hụt ở vận hành, còn trái không đồng đều làm tăng khiếu nại ở dịch vụ. Giả sử doanh nghiệp chi thêm khoảng 1 đồng trên mỗi 100 đồng doanh thu cho thu mua: ký hợp đồng với các vườn có mã số vùng trồng, cử người kiểm tuổi trái trước khi cắt, trả thêm cho vườn giao trái đạt chuẩn. Nếu tỷ lệ trái bị loại giảm từ 8% xuống 3%, tiền trái cho cùng một lượng hàng bán ra giảm từ 68 xuống khoảng 64,5 đồng. Trừ 1 đồng chi thêm, biên lợi nhuận tăng từ 4 lên khoảng 6,5 đồng, chưa tính phần khiếu nại giảm.
Chọn hướng lợi thế. Doanh nghiệp này đứng trước hai lựa chọn, và chuỗi giá trị cho thấy mỗi lựa chọn đòi hỏi đầu tư vào ô nào:
Mối liên kết ở khâu thu mua có lợi cho cả hai hướng: trái đồng đều thì hao hụt ít hơn và cũng bán được giá cao hơn. Phần còn lại thì khó làm cả hai cùng lúc, vì hai hướng tranh nhau cùng một khoản vốn và cùng sự chú ý của ban giám đốc: một bên dồn tiền vào xe, kho và lịch container, bên kia dồn vào kiểm soát chất lượng, truy xuất và chăm sóc nhà nhập khẩu. Doanh nghiệp vừa và nhỏ nên chọn một hướng làm trọng tâm.
Trong bài “How Information Gives You Competitive Advantage” (Harvard Business Review, 1985), Porter và Victor E. Millar chỉ ra rằng mỗi hoạt động trong chuỗi đều có một phần xử lý thông tin bên cạnh phần làm việc vật lý. Công nghệ thông tin thay đổi chuỗi giá trị qua phần thông tin đó. AI hiện nay đi vào đúng chỗ ấy: phần ghi nhận, dự báo, phân loại, soạn thảo trong từng hoạt động.
Với doanh nghiệp sầu riêng ở trên, AI đưa vào được như sau:
| Hoạt động | Việc AI hỗ trợ | Người vẫn phải làm |
|---|---|---|
| Hậu cần đầu vào | Dự báo sản lượng từng vườn từ nhật ký thu hoạch các mùa trước; lên lịch xe gom | Xác nhận với chủ vườn |
| Vận hành | Camera hỗ trợ phân loại theo kích thước, vết sâu bệnh trên vỏ; ghi tỷ lệ loại theo từng vườn | Thợ kiểm độ chín |
| Hậu cần đầu ra | Ước thời gian chờ từ dữ liệu các chuyến trước; cảnh báo khi nhiệt độ container lệch | Quyết định đổi lịch, đổi cửa khẩu |
| Marketing và bán hàng | Soạn thư chào hàng bằng tiếng nước ngoài, tóm tắt diễn biến giá hằng tuần | Thương lượng, giữ quan hệ |
| Dịch vụ | Đọc ảnh và tin nhắn khiếu nại, gom theo lô và theo vườn để tìm nguyên nhân | Chốt mức bồi thường |
| Hạ tầng doanh nghiệp | Soạn và kiểm tra bộ chứng từ, hồ sơ truy xuất theo lô | Ký, chịu trách nhiệm pháp lý |
| Quản trị nhân sự | Tài liệu và video đào tạo thợ phân loại mùa vụ; xếp ca theo sản lượng dự báo | Tuyển, kèm cặp |
| Phát triển công nghệ | Gom dữ liệu rời rạc (sổ tay, Zalo, bảng tính) về một nơi | Chọn công cụ, giữ dữ liệu sạch |
| Thu mua | Chấm điểm vườn theo tỷ lệ trái bị loại và khiếu nại của các lô đã mua | Quyết định ký với vườn nào |
Thứ tự ưu tiên nên theo kết quả phân tích, không theo công cụ đang thịnh hành. Ở ví dụ này, hai chỗ đáng đưa AI vào trước là ghi tỷ lệ loại theo vườn (nuôi cho ô thu mua) và gom khiếu nại theo lô (nuôi cho ô dịch vụ), vì chúng phục vụ đúng mối liên kết có thể mang lại khoảng 2,5 điểm biên lợi nhuận. Một chatbot chăm sóc khách hàng nghe hấp dẫn hơn nhưng không chạm tới chỗ rò lớn nhất.
AI cũng giúp chính việc phân tích: chuyển số liệu kế toán sang hoạt động, gợi ý yếu tố dẫn chi phí, và nêu các liên kết có thể có để nhóm kiểm chứng. Câu lệnh mẫu:
Bạn là chuyên gia chiến lược vận hành. Hãy phân tích chuỗi giá trị theo Michael Porter cho
[doanh nghiệp / đơn vị kinh doanh], ngành [ngành], thị trường [khu vực, kênh bán].
Đối thủ chính: [2–3 đối thủ và điểm mạnh của họ]
Chi phí theo khoản mục kế toán: [nguyên liệu, lương từng bộ phận, vận chuyển, khấu hao, marketing...]
Các vấn đề đang gặp: [hàng hỏng, khiếu nại, giao trễ, biên lợi nhuận giảm...]

Yêu cầu:
1. Vẽ chuỗi giá trị gồm 5 hoạt động chính và 4 hoạt động hỗ trợ, tách hoạt động con khi cần.
2. Chuyển chi phí sang từng hoạt động, tính trên mỗi 100 đồng doanh thu; ghi rõ cách chia.
3. Với 3 hoạt động tốn nhất: nêu yếu tố dẫn chi phí và so với đối thủ.
4. Liệt kê ít nhất 3 liên kết giữa các hoạt động (chi thêm ở A làm giảm chi phí ở B),
   kèm cách kiểm chứng bằng dữ liệu.
5. Đề xuất nên theo lợi thế chi phí hay khác biệt, và các hoạt động phải đầu tư cho hướng đó.
6. Chỉ ra 3 chỗ nên đưa AI vào trước, vì sao, và việc nào vẫn cần người quyết định.
Chỗ nào thiếu dữ liệu hoặc là ước tính, hãy ghi rõ là giả định.
Chuỗi giá trị được xây cho doanh nghiệp biến nguyên liệu thành sản phẩm và đưa tới khách: sản xuất, chế biến, phân phối. Với một số mô hình kinh doanh khác, khung này bị gượng.
Năm 1998, Charles B. Stabell và Øystein D. Fjeldstad đề xuất trên tạp chí Strategic Management Journal hai cấu hình giá trị khác bên cạnh chuỗi. Cửa hàng giá trị (value shop) hợp với công ty tư vấn, bệnh viện, văn phòng luật: giá trị đến từ việc giải quyết vấn đề riêng của từng khách, không theo một dòng chảy cố định. Mạng giá trị (value network) hợp với ngân hàng, nhà mạng viễn thông, sàn thương mại điện tử: giá trị đến từ việc kết nối các khách hàng với nhau. Cố ép một sàn thương mại điện tử vào năm ô “đầu vào, sản xuất, đầu ra” sẽ bỏ sót đúng thứ tạo lợi thế cho nó.
Chuỗi giá trị cũng không trả lời câu hỏi doanh nghiệp nên phục vụ ai và kiếm tiền bằng cách nào. Câu hỏi đó thuộc về Business Model Canvas. Hai công cụ bổ sung cho nhau: Canvas vẽ mô hình kinh doanh ở mức tổng thể, chuỗi giá trị soi vào khối “hoạt động chính” và “cơ cấu chi phí” của Canvas để thấy lợi thế nằm ở đâu.
Lợi nhuận là kết quả của cả chín hoạt động, không riêng khâu bán hàng. Vẽ chuỗi, chuyển chi phí từ khoản mục kế toán sang hoạt động, rồi tìm liên kết giữa các ô: phần lớn chỗ rò và phần lớn lợi thế khó sao chép nằm ở đó. Khi đưa AI vào, bắt đầu từ mắt xích mà phân tích đã chỉ ra, không từ công cụ đang được nhắc nhiều nhất.
Đọc thêm trong thư viện mô hình: Ba chiến lược cạnh tranh tổng quát của Porter · Business Model Canvas · Mô hình 5 lực lượng cạnh tranh của Porter
Nguồn tham khảo: Michael E. Porter, Competitive Advantage: Creating and Sustaining Superior Performance, Free Press, New York, 1985; Michael E. Porter, Victor E. Millar, “How Information Gives You Competitive Advantage”, Harvard Business Review, tháng 7/1985; Charles B. Stabell, Øystein D. Fjeldstad, “Configuring Value for Competitive Advantage: On Chains, Shops, and Networks”, Strategic Management Journal, tập 19, số 5, 1998.
OKR là gì, cách viết mục tiêu và kết quả then chốt theo quý, chấm điểm 0–1,0, liên kết giữa các phòng ban và khác KPI ra sao. Kèm ví dụ và câu lệnh AI mẫu.
Ma trận BCG là gì, bốn nhóm Ngôi sao, Bò sữa, Dấu hỏi, Chó, cách tính thị phần tương đối và dòng tiền giữa các nhóm. Kèm ví dụ công ty thực phẩm và câu lệnh AI.
3 chiến lược cạnh tranh tổng quát của Porter: dẫn đầu chi phí, khác biệt hoá, tập trung. Điều kiện, rủi ro, bẫy mắc kẹt ở giữa, ví dụ homestay Đà Lạt và AI.
Hãy cùng trao đổi để tìm ra hướng đi phù hợp, dựa trên thực tiễn kinh doanh và kinh nghiệm triển khai cho nhiều doanh nghiệp.